Banyak pendiri usaha menganggap akta pendirian PT sebagai formalitas awal. Modal ditulis sekian, notaris menyusun akta, lalu bisnis berjalan. Di titik inilah risiko sering terselip. Angka modal disetor yang tercantum di akta bisa jadi tidak pernah benar-benar masuk ke kas perseroan. Praktik semacam ini dikenal sebagai modal fiktif, dan sejak KUHP baru berlaku pada 2 Januari 2026, konsekuensinya perlu dipahami dengan lebih serius.
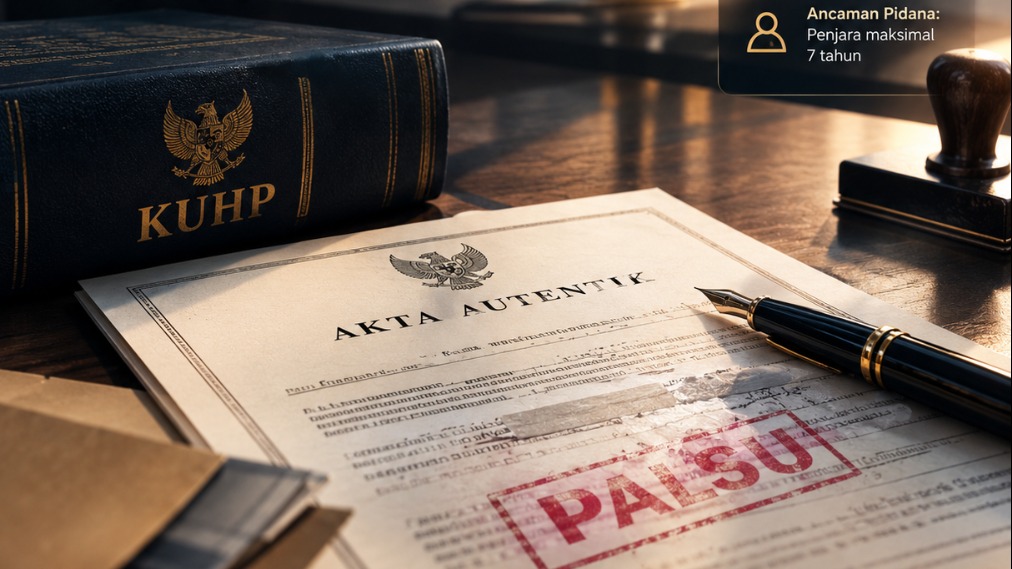
Ketentuan yang kini menjadi sorotan adalah Pasal 394 UU 1/2023 tentang keterangan palsu dalam akta autentik. Pasal ini melanjutkan semangat Pasal 266 KUHP lama. Karena akta pendirian PT dibuat di hadapan notaris, ia berstatus akta autentik, sehingga apa pun yang dinyatakan di dalamnya diharapkan benar.
Empat unsur yang membentuk pasal ini
Pasal 394 menyasar orang yang meminta agar keterangan palsu dimasukkan ke dalam akta autentik, tentang hal yang kebenarannya seharusnya dinyatakan oleh akta tersebut. Bila diterjemahkan ke konteks modal PT, unsurnya adalah sebagai berikut.
Pertama, adanya keterangan yang tidak benar. Contohnya akta menyebut modal disetor penuh, padahal dananya tidak pernah ada di rekening perseroan.
Kedua, keterangan itu dimasukkan ke dalam akta autentik, yaitu akta notaris yang menjadi dasar berdirinya badan hukum.
Ketiga, ada maksud untuk menggunakan akta seolah-olah isinya benar. Akta itu bisa dipakai untuk mengurus perizinan, membuka rekening, mengikuti tender, atau meyakinkan calon investor dan mitra dagang.
Keempat, penggunaan akta itu dapat menimbulkan kerugian. Rumusan “dapat” berarti kerugian tidak harus sudah terjadi, cukup berpotensi.
Ancaman pidananya penjara paling lama 7 tahun atau denda paling banyak kategori VI. Apakah suatu peristiwa memenuhi unsur-unsur tersebut tetap harus dibuktikan satu per satu berdasarkan fakta di persidangan.
Solusi: bangun modal yang riil sejak hari pertama
Pendekatan yang paling aman bukan mengakali angka, melainkan menyusun struktur modal yang jujur. Di [Nama Perusahaan], kami mendampingi pendiri sebelum akta ditandatangani. Kami membantu memetakan perbedaan modal dasar, modal ditempatkan, dan modal disetor agar sesuai dengan kemampuan nyata pendiri. Kami juga memastikan setoran benar-benar tercatat di rekening PT dengan bukti yang rapi, lalu memeriksa kesesuaian antara isi akta, bukti setor, dan pembukuan awal. Modal yang tidak terlalu besar tetapi nyata dan terdokumentasi jauh lebih tenang untuk dijalankan daripada modal besar yang hanya ada di dokumen.
Tulisan ini hanya bersifat informasi dan edukasi umum, bukan nasihat hukum. Apabila Anda membutuhkan konsultasi atas kondisi spesifik, silakan hubungi tim profesional kami di kanal website ini.